नियम 12 बताता है कि टक्कर की जगह पर क्या करना है: जगह सुरक्षित करें, घायलों की मदद करें, 112 पर कॉल करें और कभी भागें नहीं। यह लेख बताता है कि उसके बाद क्या होता है: पुलिस रिपोर्ट, आपका अपना बीमा क्लेम, और घायल लोग और मारे गए लोगों के परिवार मुआवज़ा कैसे माँग सकते हैं। ये क़दम पहले से जानना आपके अधिकारों की रक्षा करता है और महीनों की देरी से बचाता है।
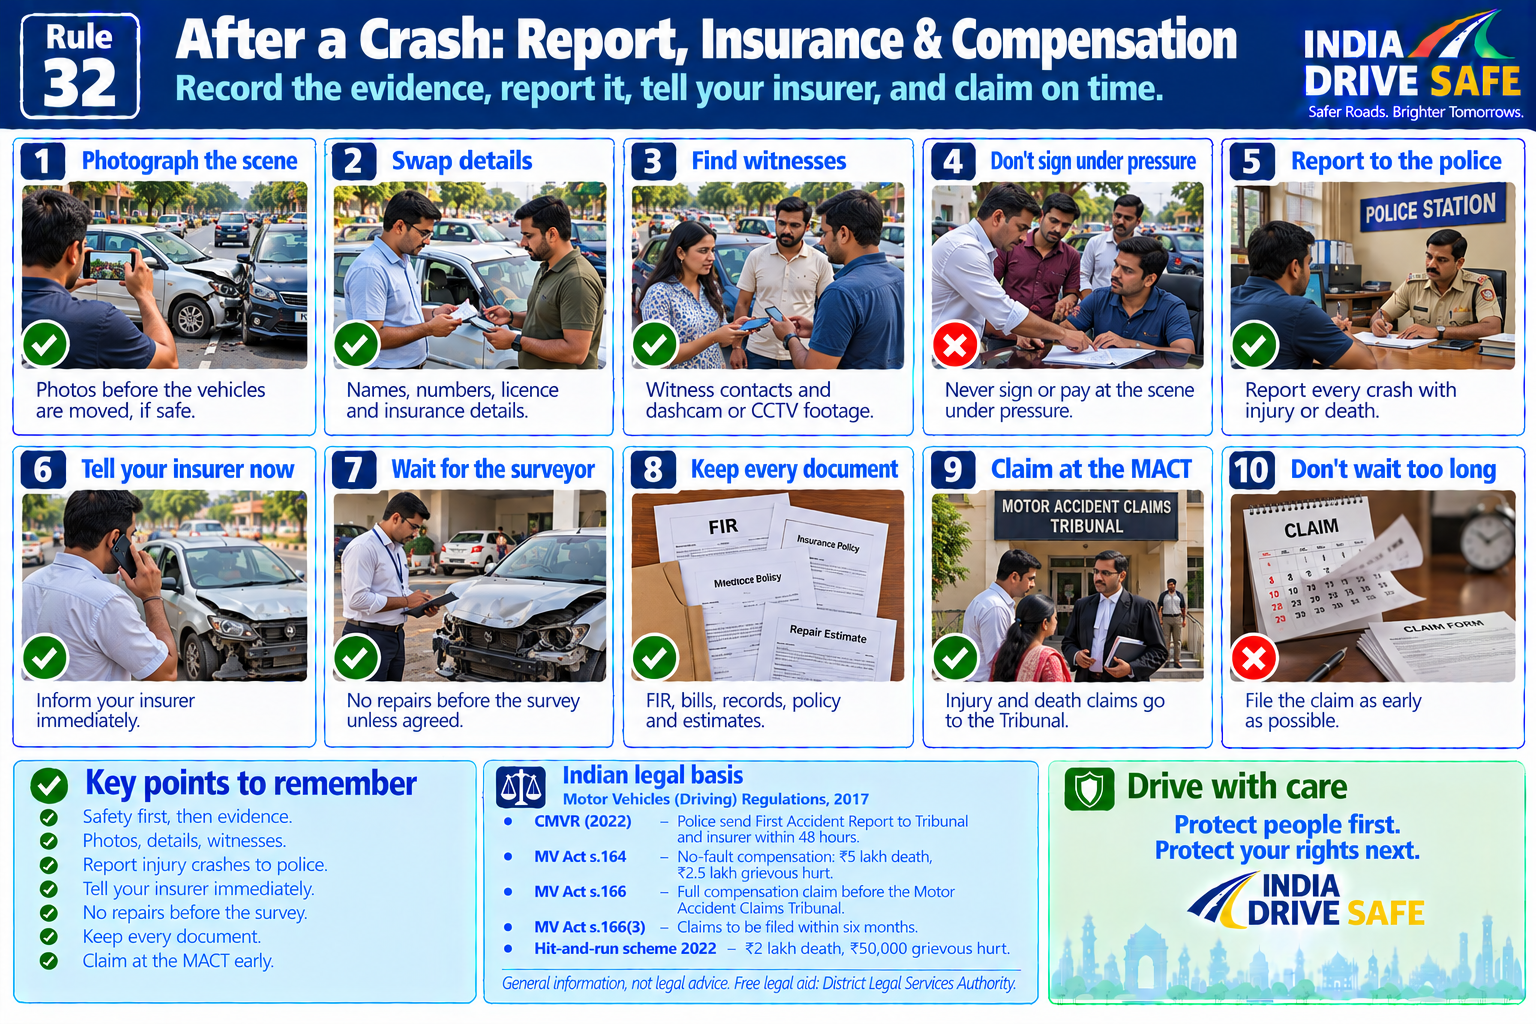
किसी भी टक्कर के बाद: सबूत इकट्ठा करें, जब कोई घायल हो या गंभीर नुक़सान हो तो पुलिस को बताएँ, अपनी बीमा कंपनी को तुरंत बताएँ, हर दस्तावेज़ की कॉपी रखें, और अगर कोई घायल हुआ है या मारा गया है, तो जितनी जल्दी हो सके मोटर दुर्घटना दावा अधिकरण (MACT) में क्लेम दाखिल करें।
क़दम 1: जो हुआ उसे दर्ज करें
जब सब सुरक्षित हों और मदद आ रही हो (नियम 12), और सिर्फ़ तभी जब ऐसा करना सुरक्षित हो:
- वाहनों की स्थिति, नुक़सान, नंबर प्लेट, सड़क के निशान, सिग्नल, फिसलने के निशान और पूरी जगह की फ़ोटो और वीडियो लें, जहाँ हो सके वाहन हटाने से पहले;
- शामिल हर वाहन और ड्राइवर की जानकारी लिखें: रजिस्ट्रेशन नंबर, नाम, फ़ोन नंबर, पते, ड्राइविंग लाइसेंस नंबर और बीमा की जानकारी;
- गवाहों के नाम और फ़ोन नंबर लें, और कोई भी डैशकैम या CCTV फ़ुटेज मिट जाने से पहले जल्दी सुरक्षित कर लें;
- समय, जगह और मौसम, और क्या हुआ, यह तब लिख लें जब आपको साफ़ याद हो; और
- दबाव में मौक़े पर कोई काग़ज़ साइन न करें और कोई भुगतान न करें। ग़लती किसकी थी, इस पर बहस न करें; यह पुलिस और बीमा कंपनियों पर छोड़ दें।
क़दम 2: पुलिस रिपोर्ट
- अगर कोई घायल हुआ है या मारा गया है, तो ड्राइवर को टक्कर की सूचना पुलिस को देनी होगी (मोटर वाहन अधिनियम, 1988 की धारा 134; नियम 12)। पुलिस केस दर्ज करती है और जाँच करती है;
- 1 अप्रैल 2022 से केंद्रीय मोटर वाहन नियम (नियम 150A से आगे, पाँचवाँ संशोधन नियम, 2022 से जोड़े गए) जाँच अधिकारी से 48 घंटे के अंदर दावा अधिकरण और बीमा कंपनी को फ़र्स्ट एक्सीडेंट रिपोर्ट, और बाद में डिटेल्ड एक्सीडेंट रिपोर्ट भेजने की माँग करते हैं। पुलिस को पीड़ितों को दावा प्रक्रिया के तहत उनके अधिकारों के बारे में भी बताना होगा;
- बिना चोट वाली छोटी टक्करों में ड्राइवर आपस में निपटारा कर सकते हैं (विनियम 29; नियम 12), लेकिन बीमा क्लेम के लिए, जैसे बड़े नुक़सान या चोरी में, आपको फिर भी पुलिस रिपोर्ट की ज़रूरत हो सकती है। अपनी पॉलिसी देखें;
- FIR या पुलिस रिपोर्ट की कॉपी, रिपोर्ट नंबर और जाँच अधिकारी का संपर्क रखें।
क़दम 3: आपका अपना बीमा क्लेम
- हेल्पलाइन, ऐप या वेबसाइट से अपनी बीमा कंपनी को तुरंत बताएँ, भले ही आपने तय न किया हो कि क्लेम करना है या नहीं। देर से बताने पर क्लेम रद्द हो सकता है;
- सर्वे और जाँच पर बीमा कंपनी के निर्देश मानें। सर्वेयर के वाहन देखने से पहले मरम्मत शुरू न करें, जब तक बीमा कंपनी सहमत न हो;
- ये तैयार रखें: पॉलिसी, रजिस्ट्रेशन सर्टिफ़िकेट, गाड़ी चला रहे व्यक्ति का ड्राइविंग लाइसेंस, पुलिस रिपोर्ट (अगर हो), फ़ोटो, मरम्मत का अनुमान और बिल;
- थर्ड-पार्टी बीमा, जो अनिवार्य है (धारा 146), मौत, चोट और संपत्ति के नुक़सान के लिए दूसरों के प्रति आपकी क़ानूनी ज़िम्मेदारी को कवर करता है। आपके अपने वाहन का नुक़सान सिर्फ़ तभी कवर होता है जब आपके पास ओन-डैमेज या कॉम्प्रिहेंसिव पॉलिसी हो;
- क्लेम ठुकराया जा सकता है अगर, उदाहरण के लिए, ड्राइवर के पास वैध लाइसेंस नहीं था या वह नशे में था, इसलिए क़ानूनी रूप से गाड़ी चलाना आपकी सुरक्षा के साथ आपके कवर की भी रक्षा करता है; और
- अगर आप बीमा कंपनी के फ़ैसले से असहमत हैं, तो पहले उसकी शिकायत प्रक्रिया इस्तेमाल करें, फिर बीमा लोकपाल या उपभोक्ता आयोग।
क़दम 4: चोट या मौत के लिए मुआवज़ा
टक्कर में घायल लोगों, और मारे गए लोगों के परिवारों को मुआवज़े का क़ानूनी अधिकार है, जो आमतौर पर ग़लती वाले वाहन की बीमा कंपनी देती है।
क्लेम कहाँ करें
- क्लेम उस क्षेत्र के मोटर दुर्घटना दावा अधिकरण (MACT) में किए जाते हैं जहाँ टक्कर हुई, जहाँ दावेदार रहता है या काम करता है, या जहाँ प्रतिवादी रहता है (धारा 166)। कई दावेदार वकील की मदद लेते हैं; ज़िला विधिक सेवा प्राधिकरणों के ज़रिए मुफ़्त क़ानूनी सहायता मिलती है;
- अधिकरण पुलिस की दुर्घटना रिपोर्ट को भी क्लेम आवेदन मान सकता है;
- 2019 में जोड़ी गई धारा 166(3) कहती है कि क्लेम दुर्घटना के छह महीने के अंदर दाखिल होना चाहिए। सुप्रीम कोर्ट ने इस मुद्दे पर विचार करते हुए अधिकरणों और हाई कोर्टों को निर्देश दिया है कि क्लेम सिर्फ़ देर से दाखिल होने के कारण ख़ारिज न करें। इस पर भरोसा न करें: जितनी जल्दी हो सके दाखिल करें; और
- बीमा कंपनी समझौते की पेशकश कर सकती है (धारा 149)। आप इसे मान सकते हैं या क्लेम जारी रख सकते हैं। कई क्लेम लोक अदालतों में भी निपटाए जाते हैं।
मुआवज़े के दो प्रकार
- तय, बिना ग़लती साबित किए मुआवज़ा (धारा 164): मौत के लिए ₹5 लाख और गंभीर चोट के लिए ₹2.5 लाख, यह साबित किए बिना कि ग़लती किसी की थी; या
- ग़लती पर आधारित पूरा मुआवज़ा (धारा 166), जिसमें खोई आय, इलाज का ख़र्च, दर्द और तकलीफ़, और आश्रितों की ज़रूरतों को गिना जाता है। यह कहीं ज़्यादा हो सकता है, लेकिन दावेदार को दिखाना होता है कि दूसरे वाहन का ड्राइवर लापरवाह था।
धारा 164 के तहत तय मुआवज़ा लेने से धारा 166 के तहत ज़्यादा माँगने का अधिकार ख़त्म हो सकता है। चुनने से पहले क़ानूनी सलाह लें।
हिट-एंड-रन और इलाज
अगर वाहन का कभी पता न चले, तो सरकार 2022 की हिट-एंड-रन योजना के तहत तय मुआवज़ा देती है, और दुर्घटना पीड़ितों के लिए कैशलेस इलाज उपलब्ध है (नियम 12)। पुलिस और ज़िले के दावा जाँच अधिकारी आवेदन का तरीक़ा बता सकते हैं।
रखने वाले दस्तावेज़
- FIR या पुलिस रिपोर्ट और उसका नंबर।
- फ़ोटो, वीडियो और गवाहों की जानकारी।
- बीमा पॉलिसी, रजिस्ट्रेशन सर्टिफ़िकेट और ड्राइविंग लाइसेंस।
- मेडिकल रिकॉर्ड, बिल, डिस्चार्ज समरी और विकलांगता प्रमाणपत्र।
- आय का सबूत (सैलरी स्लिप, टैक्स रिटर्न) और मौत होने पर मृत्यु प्रमाणपत्र, पोस्टमार्टम रिपोर्ट और रिश्ते का सबूत।
- मरम्मत के अनुमान, बिल और सर्वेयर की रिपोर्ट।
आम ग़लतियाँ
सबूत से क्लेम तय होते हैं। सुरक्षित होते ही फ़ोटो लें।
तुरंत बताएँ, भले ही आप क्लेम न करें।
दबाव में साइन या भुगतान न करें।
क़ानून छह महीने तय करता है। जितनी जल्दी हो सके दाखिल करें।
बीमा कंपनी भुगतान से मना कर सकती है। सर्वेयर का इंतज़ार करें।
हर बिल और रिकॉर्ड रखें; मुआवज़ा उन्हीं पर निर्भर करता है।
याद रखें
यह लेख सामान्य जानकारी है, क़ानूनी सलाह नहीं। किसी ख़ास क्लेम के लिए वकील या अपने ज़िला विधिक सेवा प्राधिकरण से सलाह लें।